Pagar con tarjeta es rápido, cómodo y cada vez más común. Basta con acercar el plástico, el celular o utilizar una aplicación para completar una compra.
Pero existe una pregunta interesante: ¿sentimos lo mismo cuando gastamos $500 en efectivo que cuando pagamos esos mismos $500 con tarjeta?
Aunque el valor sea exactamente el mismo, nuestra percepción puede ser diferente.
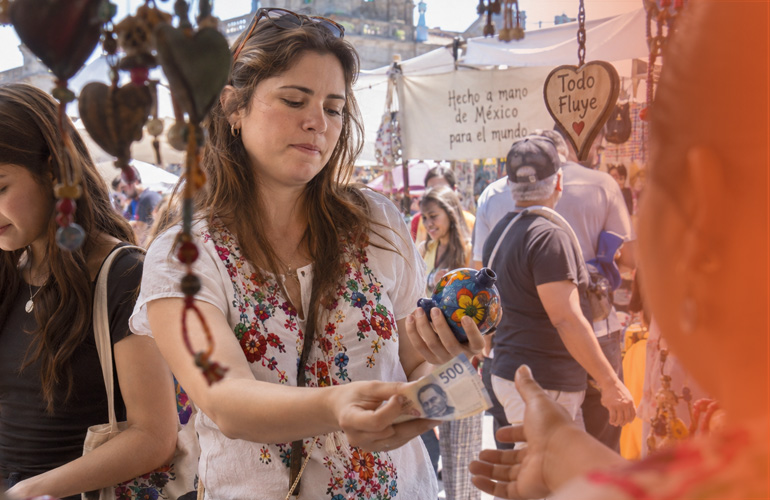
Cuando pagas con efectivo, puedes ver cómo los billetes salen de tu cartera.
Esa acción física hace más evidente que estás entregando dinero.
En cambio, cuando pagas con tarjeta, el dinero no desaparece físicamente frente a tus ojos. La transacción ocurre de manera digital y puede sentirse menos inmediata.
CONDUSEF ha señalado que las tarjetas y los pagos digitales pueden facilitar las compras impulsivas porque reducen la percepción física del dinero.
Imagina que tienes $1,000 en efectivo.
Probablemente sabes que cada compra reduce directamente la cantidad que tienes disponible.
Ahora imagina que tienes una tarjeta con un límite de $20,000.
Es posible que psicológicamente percibas esos $20,000 como dinero disponible, aunque en realidad se trate de una línea de crédito que tendrás que pagar posteriormente.
El problema aparece cuando confundimos capacidad de crédito con capacidad de pago.
Una de las principales dificultades de los pagos digitales es que hacen muy sencillo realizar pequeñas compras.
Un café, una aplicación, comida a domicilio o una compra rápida pueden parecer gastos insignificantes.
El problema no necesariamente está en una compra de $100, sino en repetirla varias veces durante el mes.
CONDUSEF advierte que los pequeños gastos recurrentes pueden convertirse en fugas importantes para el presupuesto.
Los meses sin intereses pueden ser una herramienta útil cuando se utilizan correctamente.
Sin embargo, dividir una compra puede hacer que su precio completo sea menos evidente.
Una compra de $6,000 puede sentirse diferente cuando aparece como 12 pagos de $500.
Pero tu capacidad financiera debe considerar los $6,000 de compromiso, no únicamente los $500 mensuales.
No necesitas dejar de utilizar tarjetas, pero puedes comenzar con algunas reglas:
También puedes probar algo sencillo: durante un mes registra todas tus compras con tarjeta y compáralas con las que realizas en efectivo.
Quizá descubras que gastas de manera diferente dependiendo de cómo pagas.
Una tarjeta no es automáticamente mala.
El punto está en entender que la facilidad de pago puede hacer que el gasto se sienta menos real.
Pagar digitalmente puede ser cómodo, pero tu presupuesto debe recordarte cuánto dinero estás comprometiendo.
La próxima vez que saques tu tarjeta, no pienses solamente en “¿puedo pagarlo?”. Pregúntate también: “¿estaba contemplado en mi presupuesto?”
2024 © Derechos Reservados. Powered by PixelSiete